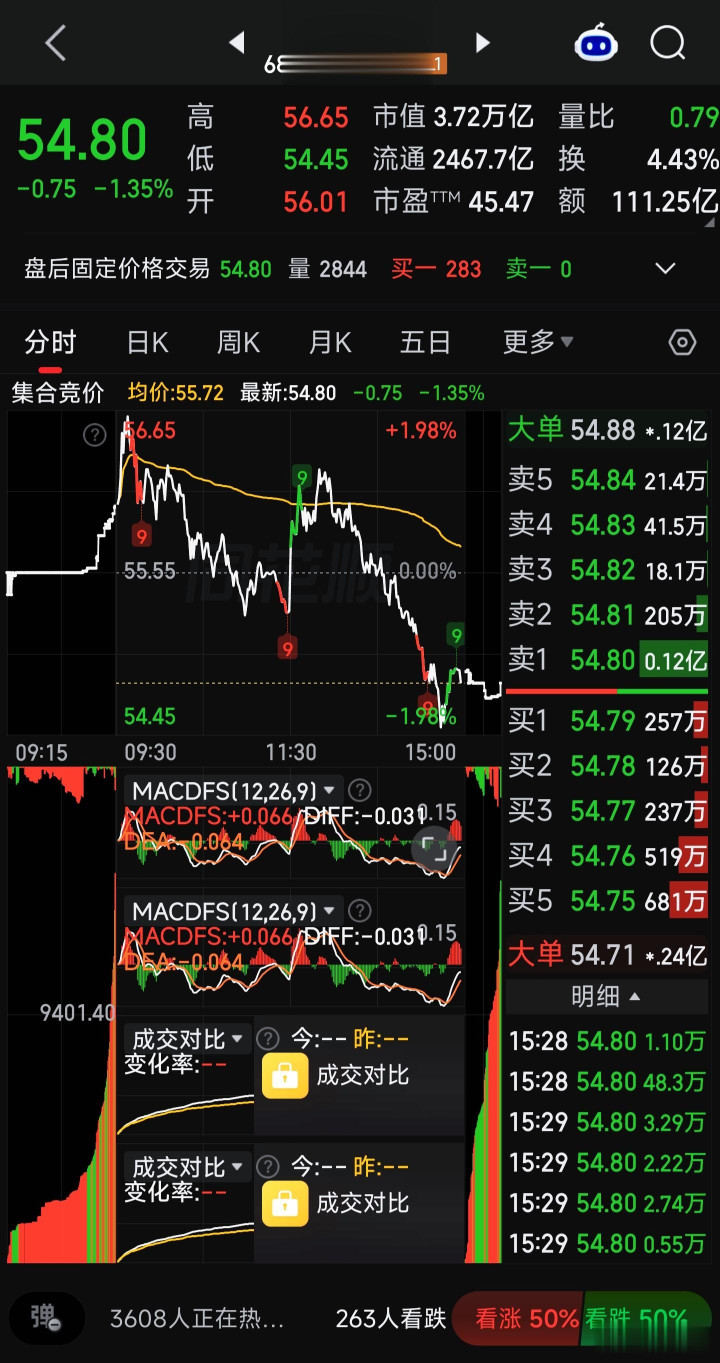
9月4日星期五,长鑫科技用111.25亿的成交额,在54.80元的价位上,给市场留下了一根阴线。开盘56.01元,最高56.65元,最低54.45元,收盘54.80元,跌幅1.35%。这支被市场冠以"中国第一、全球第四DRAM芯片企业"之名的次新股,在经历了半年报净利润776亿、同比增长3427%的业绩狂欢之后,正在遭遇一场关于定价权的激烈博弈。
111.25亿,这个数字放在任何一个交易日都足够醒目。放在长鑫科技身上,它恰好处于一个微妙的节点——股价从40元区域启动,经历了一轮拉升,目前在55元附近反复拉扯。盘口数据显示,卖一54.80元挂着0.12亿的抛单,买一54.80元只有283手,这种盘口语言传递出的信息再直白不过:有人在54.80元这个价位上,用庞大的筹码构筑了一道防线,而下方承接的力度,显得单薄。
翻开大单流向数据,9月4日这一天,大单流入67.02亿,大单流出70.31亿,净流出3.29亿。近20日大单净流出47.1亿,近10日净流出57.2亿,近5日净流出44亿,近3日净流出9.9亿。这一组数据勾勒出的轮廓是:主力资金在更长的时间维度上持续减仓,近3日流出速度有所放缓,但方向没有改变。大单平均成本56.17元,最新股价54.80元,大单资金的平均浮亏约2.4%,30.53%的大单处于获利状态。这意味着超过三分之二的大单资金已经被套在56元上方,而获利的那部分,比例也在缩小。
散户看到的是什么?是"主力成本40元左右,拉升持续出货"的社区声音,是"周一借外围存储大涨高开低走出货"的盘面解读,是"天天在集合竞价折腾"的困惑。这些声音在社区的讨论区里此起彼伏,交织成一幅复杂的情绪图谱。有投资者直言"看到顶了",有人感慨"跟中石油上市第一天一样",还有人发出灵魂拷问:"长鑫的股价反映了多少年的预期了?"
这个问题触及了本质。长鑫科技的基本面不可谓不亮眼,2026上半年营收1503.10亿,同比暴增873.64%,归母净利润776.05亿,从去年同期亏损23.32亿直接跃升为盈利近800亿的巨无霸。毛利率84.84%,净利率超50%,这样的盈利能力放在全球半导体行业都堪称顶尖。DRAM景气周期的延续、AI算力需求拉动量价齐升、LPDDR6全球首发量产、DDR5广泛进入服务器和PC供应链,每一个逻辑都站得住脚,每一份券商研报都在重申买入评级。
但股价的走势和资金的流向,似乎在讲述另一个版本的故事。这种背离,正是市场最值得玩味的地方。
从盘口细节观察,9月4日的集合竞价阶段,股价以56.01元开盘,这个价格距离前一日收盘价55.55元有0.83%的溢价。开盘后股价短暂冲高至56.65元,随后一路下行至54.45元,全日报收54.80元。这根带上影线的阴线,配合111.25亿的天量,形成了经典的"高开低走放量阴线"组合。技术分析中,这种K线形态往往被解读为阶段性高点的信号,尤其是在股价已经经历了一轮上涨之后。
多空双方在54.80元附近的拉锯,反映在盘口细节上更加耐人寻味。卖五档挂单从54.80到54.84元,合计抛压超过200万股,而买一只有283手的承接。这种悬殊的挂单结构,显示卖方在这个价位的出货意愿明确,买方则显得谨慎。大单在54.88元挂着12亿的买单,这个细节尤为关键——12亿的托单出现在54.88元,恰好高于收盘价54.80元,像是在告诉市场:下方有支撑。但不等于真买,这是A股市场的老经验了。
资金面的另一个维度是融资融券。9月4日数据显示,融资余额108.6亿元,融资净买入额为-2.815亿元,说明融资客在这一天选择了净偿还。融资余额从高位回落,杠杆资金的态度从激进转向保守,这通常被理解为短期情绪降温的信号。108.6亿的融资余额对于一只流通市值2467亿的股票来说,比例并不算高,但净流出的方向值得留意。
解禁的压力像悬在头顶的达摩克利斯之剑。2027年1月27日,预计解禁15.21亿股,占总股本比例2.24%。虽然时间上还有数月之遥,但对于次新股而言,解禁预期的存在本身就会对股价形成心理压制。尤其是当股价从40元区域上涨至55元区域之后,早期投资者的浮盈空间已经打开,解禁后的减持压力不容忽视。
机构的看法和实际行动之间是否存在温差?这是另一个值得追问的问题。多家券商给予买入或强推评级,看好DRAM景气+国产替代+产能爬坡的多重驱动,预测2026-2028年归母净利润高增长。但这些研报密集发布的时间点,恰好与股价在55元以上区域震荡的时间窗口重合。机构研报的乐观判断,与大单资金的持续净流出,形成了一种微妙的对峙。到底是研报最终被市场验证,还是资金流向提前反映了某种担忧,答案需要时间给出。
基本面的风险因素同样不可忽视。公司在半年报中明确提示:DRAM行业具有周期性,当前产品价格处于高位,持续大幅上涨不具备可持续性。这句来自公司官方的风险提示,被一些投资者解读为"公司在主动提醒风险"。2026上半年计提折旧145.10亿元,同比增长27.85%,在建工程367.78亿元,合肥和北京产线仍在建设中。高资本开支带来的折旧压力,如果遇上DRAM价格回落或产能利用率不及预期,将直接侵蚀利润。市净率估值偏高的争议也始终存在。
行业的景气度能持续多久?TrendForce预计DRAM合约价2026年持续上涨,涨价周期或延续至2027年,AI算力需求爆发、HBM挤占通用DRAM产能、供给持续紧张,这些逻辑支撑着行业的乐观预期。但半导体行业的周期性波动从来不以其线性思维演绎,当所有人都看到景气持续的时候,拐点往往就在不远处。长鑫科技从亏损到盈利近800亿,这种业绩的爆发力本身就蕴含了周期的属性——上行周期的弹性有多大,下行周期的压力就有多强。
回到社区里那句尖锐的提问:"长鑫的股价反映了多少年的预期了?"这个问题之所以直击要害,是因为它触及了成长股定价的核心矛盾。当一家公司半年赚了776亿,年化净利润超过1500亿,给45倍的市盈率,市值3.72万亿,这里面包含了多少对未来的乐观假设?如果DRAM价格维持高位,产能持续爬坡,高端产品放量顺利,这个估值或许合理。但如果周期出现波动,如果价格回落,如果产能释放不及预期,估值收缩的空间同样巨大。
9月4日的111.25亿天量成交,是多空双方在这个价位上用真金白银投票的结果。67.02亿的大单买入和70.31亿的大单卖出,3.29亿的净流出,这些数字背后是机构之间的分歧,是主力资金的调仓,是量化交易的博弈,也是散户情绪的集中释放。56.17元的大单平均成本像一条基准线,当前股价54.80元意味着大单整体被套,但仅仅2.4%的浮亏幅度又意味着解套并不困难——只要买方愿意发力。
散户在这个位置的处境耐人寻味。跟随主力成本56.17元买入的投资者目前处于浅套状态,而在40元区域上车的投资者仍有可观的浮盈。两种完全不同的成本结构,决定了面对同样的盘面波动时完全不同的心态。社区里"主力的货基本都是40左右进的,拉升持续出货中"的声音,反映的正是对主力成本区间和操作意图的揣测。
从更宏观的视角审视,长鑫科技作为中国DRAM产业的旗帜性企业,其战略价值毋庸置疑。国产替代的叙事、自主可控的逻辑、AI时代的算力底座,这些标签赋予它超越单纯财务估值的意义。但资本市场在定价时,既要算产业账,也要算市场账。产业账算的是长周期的发展空间,市场账算的是中短期的资金博弈。两种算账方式的交汇点,就是当前54.80元这个价位。
111.25亿的成交额说明在这个交汇点上,分歧巨大。看多的人看到的是DRAM超级周期、国产替代不可逆、业绩爆发式增长;看空或谨慎的人看到的是价格高位风险、解禁压力、估值透支、主力出货迹象。两种观点都有各自的逻辑支撑,关键在于时间维度的选择——拉长到三五年,长鑫科技的价值或许毋庸置疑;压缩到三五个月,资金博弈和情绪波动可能主导方向。
9月4日这根阴线,会不会成为阶段性转折的标志?盘口上12亿的托单是真情还是假意?大单持续净流出是调仓换股还是战略撤退?融资余额的下降是短期降温还是趋势反转?这些问题在当下都没有确定的答案。
社区里那句"如果跟美股,周一突破前高"的期待,与"高开必砸"的祖训,两种声音的碰撞正是市场分歧最真实的写照。分歧本身不是坏事,它是市场定价功能发挥作用的体现。真正需要警惕的不是分歧,而是一致性预期的形成——无论是过度乐观还是过度悲观,极端的一致性往往意味着趋势的末端。
散户在55元附近的长鑫科技面前,面对的是这样一个局面:基本面的长期逻辑依然成立,公司仍在盈利爆发期,行业景气度尚未见到明确拐点,机构研报继续看好。但资金面的短期信号偏空,大单持续流出,融资余额下降,技术形态出现高开低走放量阴线,社区情绪从狂热转向分歧和疑虑。
机会往往诞生于分歧,陷阱常常隐藏在共识之中。当前的局面下,看多看空都能找到足够的理由支撑,市场需要时间去消化估值、验证业绩、等待新的催化。长鑫科技的基本面故事远没有讲完,但这并不意味着股价会一路坦途。次新股的波动性、周期股的波动性、成长股的波动性,三者叠加在长鑫科技身上,注定了它的股价轨迹不会平缓。
111.25亿的天量,54.80元的收盘价,3.29亿的大单净流出——这些数字共同构成了9月4日这个交易日的市场画像。这个画像传递的信息是复杂的、矛盾的、需要时间解读的。对于身处其中的散户投资者而言,真正重要的或许不是猜测主力的意图,也不是追随社区的情绪,而是想清楚自己参与这个标的的逻辑是什么、时间维度是多长、对波动的容忍度有多大。当这些问题有了清晰的答案,54.80元是机会还是陷阱,每个人都会有自己的判断。
(以上信息基于公开数据整理,不构成投资建议,市场有风险,投资需谨慎。)
(最后关注走一波,财富代码不遗漏,赠人玫瑰手余香,账户长红乐悠。)
盈股网配资提示:文章来自网络,不代表本站观点。